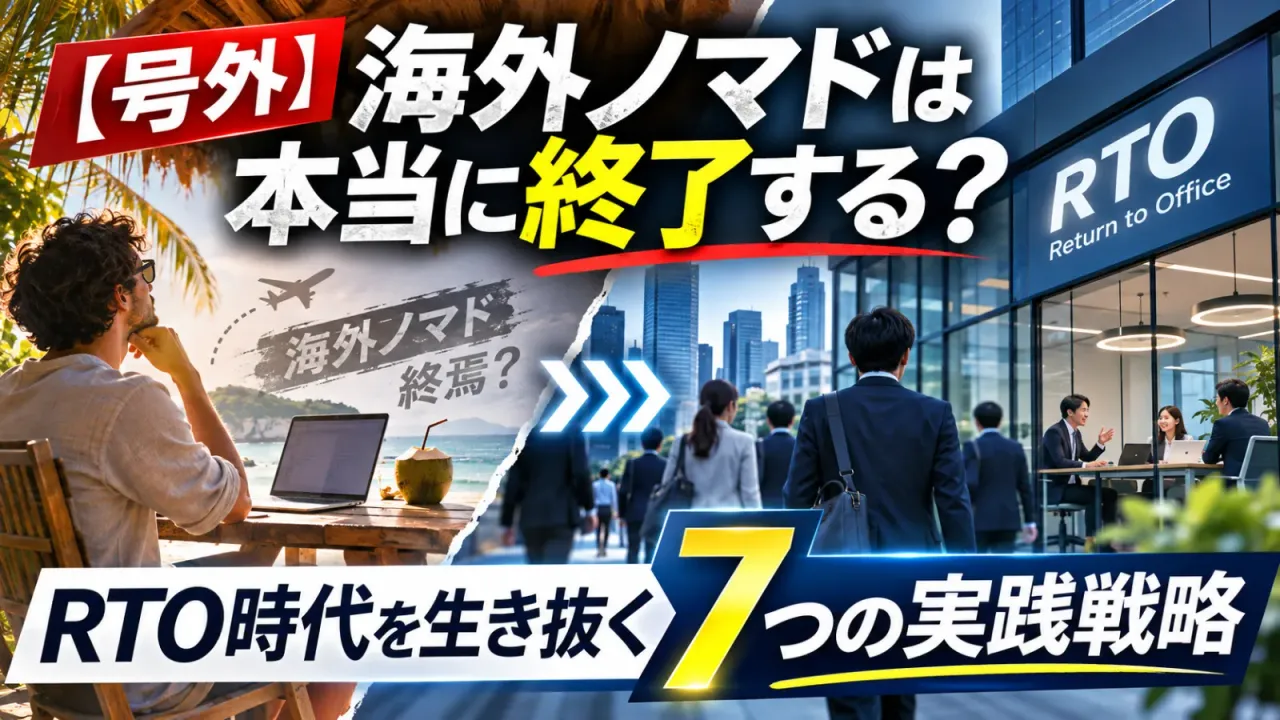
海外ノマドは本当に終了する?RTO時代を生き抜く7つの実践戦略
結論(導入の直接回答)
海外ノマドそのものが消滅する可能性は低い一方で、会社のリモート制度や低物価、観光ビザ、低単価業務に依存した旧来型モデルは継続が難しくなっています。今後は「拠点型で合法的な滞在資格を持ち、専門性と収入の分散を備えた自立型ノマド」が生き残りやすい。以下では理由・手順・具体策をステップで示します。(情報確認日:2026-11-11)
海外ノマドは本当に終了するのか?――要点と背景
要点:市場が消えるのではなく“参加条件の再編”が進んでおり、継続できる人と撤退する人の二極化が進みます。
終了論が出る背景(短く)
- 大手企業によるRTO(Return to Office:出社回帰)の報道が目立つこと
- 求人が「フルリモート」から「ハイブリッド」へシフトする傾向
- 円安や人気都市の家賃上昇など経済要因の影響
- ビザ・税務の扱いが複雑化している点
- AI・グローバル競争で低単価作業の需給が変わった点
ただし、欧州やカリブなどでデジタルノマド向け在留制度を整備する国も増えています(注:制度・件数は随時変化します。詳細は各国移民局の一次情報で確認してください)。
なぜ海外ノマドが以前より難しくなったのか(詳細)
結論:RTOだけでなく、雇用側の法的リスク、税務・社会保険の不確実性、生活費上昇、技術競争、ライフステージ要因が同時に逆風となっています。
企業側の事情
- 現地労働法・社会保険、労災対応、給与計算等の負担増
- 従業員が海外で活動することで「恒久的施設(PE)」認定のリスクが生じ、法人税上の対応を求められる可能性
- 機密性・セキュリティ、タイムゾーン管理の難しさ
経済・生活面の変化
- 円安や人気都市の家賃上昇で「海外=コスト安」という前提が崩れること
- 航空運賃・保険・医療費の上昇が移動・滞在コストを押し上げること
法務・税務の複雑化
観光目的の滞在資格でのリモートワーク可否は国によって扱いが異なります。また、デジタルノマド向け在留制度を取得しても税務上の居住者判定や納税義務が自動的に解消されるわけではありません。税務や社会保険の扱いは個別ケースで変わるため、必ず専門家(国際税務に対応する税理士、現地の税務専門家等)に確認してください。
技術競争とAI
定型的な作業はAIや海外人材により価格競争圧力が強まっています。差別化は「専門性」「顧客成果」によってのみ成立しやすくなっています。
旧来型ノマドの弱点(やめるべきパターン)
- 一社のフルリモート給与に依存している
- 低物価だけで滞在地を選ぶ(医療・通信・ビザを軽視)
- 観光ビザや短期滞在を繰り返す“ビザラン”に依存する
- 低単価のオンライン業務だけで稼いでいる
- 税務・保険・契約を曖昧に扱っている
これから生き残る「新しい海外ノマド」の特徴
結論:頻繁に国を転々とする移動型より、合法的に長期滞在できる1〜2拠点を持ち、専門性・収入分散・安定的な生活基盤を整える「拠点型」が有利です。
- 滞在は数週間単位ではなく数か月~年単位で計画する
- 業界知識×職能で高単価の専門領域を築く(成果ベースで請求)
- 収入源を複数に分け、生活防衛資金を用意する
- 正規の滞在資格(デジタルノマドビザ等)や現地手続きを整える
- セキュリティ、医療、通信、帰国できる余白を確保する
働き方別:具体的な生存戦略(ステップ・バイ・ステップ)
1) 日本企業の正社員
- 就業規則で海外勤務の可否を確認。口頭承認だけでなく書面・メールで許可を取得する。
- 滞在国と日数を限定し、出社要請時の対応(帰国目安・費用負担)を事前合意する。
- 税・社会保険の扱いを会社の人事と確認。必要なら社会保険労務士・税理士に相談する。
2) 外資系・Remote-first社員
- 雇用可能国リストを確認。会社が雇用許可を出している国に絞る。
- 成果の可視化・ドキュメンテーションを強化し、非同期で説明できる状態を作る。
- 給与通貨や連絡体制、タイムゾーン調整ルールを明確にしておく。
3) フリーランス(業務委託)
- 売上の占有度を確認し、主要顧客に依存しすぎない体制を作る。
- 継続契約(リテイナー)を増やし、受託+デジタル商品・研修などで収入を分散する。
- 契約書に準拠法・支払通貨・支払期日を明記し、事業継続に備えた予備資金を用意する。
4) 一人法人・経営者
- 法人所在地・実態経営地・代表居住地の整合性を整理する(国際税務リスク管理)。
- 複数の銀行口座・決済手段を準備し、取引の冗長性を確保する。
- 国際税務の税理士や現地弁護士に相談し、PEリスクや移転価格の影響を検証する。
海外ノマドを続けるための7つの実践策(要約+実行手順)
- 高単価の専門領域をつくる
スキルに業界知識を掛け合わせ、事例と数値で成果を示せるポートフォリオを作る。 - 顧客・収入源を分散する
緊急時に生活できる月数を基準に依存度をチェック。リテイナー比率を高める。 - 長期滞在できる拠点を選ぶ
チェック項目(ビザ、税制、医療、通信、家賃、日本アクセス)で採点し、候補国を絞る。 - ビザ・税務・保険を合法的に整える
滞在国の移民局、大使館、国税当局の一次情報と専門家により確認。海外医療保険や職務遂行に伴う賠償保険を検討。 - 非同期コミュニケーション能力を高める
日報・議事録・タスク管理を標準化し、会議依存を減らす。 - セキュリティ環境を標準化する
MFA、多段階認証、端末暗号化、定期バックアップ、公共Wi‑Fi使用ポリシーを運用する。 - 帰国・出社できる余白を持つ
緊急帰国費用の確保、日本国内で連絡可能な体制、年数回の対面を想定した予算を組む。
短期テスト(まずは1〜3か月で検証する手順)
- 目的を明確にする:業務に与える影響、生活コストの試算、通信環境の要件を定める。
- 滞在先候補を1つに絞る:ビザ条件、医療、通信、時差を優先評価。
- 業務環境を整える:VPN、予備回線、代替デバイス、保険を準備。
- 実行:現地で通常業務を行い、1週間ごとに「労働生産性」「通信トラブル」「生活費」の記録を取る。
- 評価:帰国後にKPI(作業時間・顧客満足・生活費差)を比較し、継続可否を判断する。
よくある質問(FAQ)
Q1. フルリモート社員なら海外で働けますか?
A. 必ずしも働けるとは限りません。就業規則や雇用契約、会社の海外勤務ポリシーを確認し、書面で許可を得てください。また税務・社会保険の扱いも会社側との確認が必要です。
Q2. 観光ビザでリモートワークしても大丈夫ですか?
A. 国によって対応が異なります。観光目的の滞在資格での就労が禁止されている国や、明確な規定がない国があります。移民局や大使館の一次情報を確認し、必要なら専門家に相談してください。
Q3. デジタルノマドビザがあれば税金の問題は解決しますか?
A. いいえ。在留資格と税務上の居住者判定は別問題です。滞在国で税務上の居住者になるかどうかは滞在日数や生活の本拠等で決まるため、必ず税理士などに確認してください。
Q4. 海外ノマドに必要な貯金はいくらですか?
A. 一律の額はありません。目安として「生活費×3〜6か月分+緊急帰国費用+保険料」を用意することを推奨します。業種や滞在国によって変わるため、試算が必要です。
Q5. どの専門家に相談すればよいですか?
A. 目的別に整理すると次の通りです。
- 税務(国際税務含む):税理士(国際税務に強いことを確認)
- 社会保険・雇用相談:社会保険労務士、人事担当者
- ビザ・在留資格:各国移民局・大使館、または現地の移民法に詳しい弁護士/コンサルタント
- 法人設計・契約:国際取引に詳しい弁護士・税理士
まとめ(行動提案)
海外ノマドそのものが消えるわけではありません。問題は「旧来型モデルが継続しにくくなった」点です。まずは自分の仕事・滞在資格・収入構造・生活基盤を棚卸し、短期テスト滞在で実地検証してください。必要に応じて国際税務の税理士やビザ専門家に相談することを強く推奨します。
著者情報・免責(E‑E‑A‑T対応)
著者:リモートワーク/海外ノマド実務支援(海外滞在経験あり、リモート採用支援歴8年)。本記事は一般的な情報提供を目的としており、税務・法務の最終判断は必ず専門家に確認してください。情報確認日:2026-11-11。
参考にする一次情報(確認先の例)
- 各国移民局・大使館のビザ案内(滞在資格の一次情報)
- 国税庁(日本)の居住者判定・海外所得の解説
- 厚生労働省・年金機構(社会保険の扱い)
- OECDやILOのグローバル労働市場レポート
- 主要メディアや企業の公式RTO方針発表(各社のニュースリリース)